相反,硅片是芯片制造的“地基”,全球99%以上的集成电路都以硅片为衬底;在九大类晶圆制造材料中,硅片占比高达30%,是晶圆制造中耗用最大的一类材料。
如今,随着全球半导体产业规模快速扩张、“全产业链自主可控”进入深水区,硅片产业的重要性越发凸显,相应领域的投资布局正在加速展开。
10月30日,TCL中环发布公告称,公司正筹划以发行股份方式购买控股子公司中环领先半导体科技股份有限公司(下称"中环领先")除上市公司所持股权以外的剩余全部或部分少数股权,股票自2026年11月2日开市起停牌,预计停牌时间不超过10个交易日。
这是一次典型的向控股子公司集中持股的产业重组。中环领先的半导体材料业务可追溯至1958年成立的天津市半导体材料厂,是我国最早从事半导体材料生产的企业之一。
六十余年沉淀,公司已成长为少数可对标全球前五大头部厂商的国产半导体材料企业之一。在本轮硅片行业上行周期启动的关键窗口期,这家国产硅片的“老字号”正在半导体产业链中占据越发重要的位置。
半导体硅片进入上行周期中环领先营收规模业内第一
过去三年,全球半导体硅片行业经历了一轮周期底部。在库存去化基本结束之后,产业开始重新步入上行通道。
据SEMI 10 月披露的最新年度预测,2026 年全球硅片出货面积预计同比增长 11.8%、达到 14,420 百万平方英寸(MSI),并预计 2027 至 2029 年连续刷新历史纪录。
推动这一轮上行的既有 AI 算力带动的下游需求放量,也有 HBM、3D NAND、先进封装等技术代际升级对硅片面积的额外消耗。以 HBM 为例,相同比特容量下其消耗的晶圆供给约为 DDR5 的 3 倍。
新能源车、光伏、工控的结构性回暖也为本轮硅片产业上行提供了重要的助力。车规功率、工业电源管理、AI 服务器供电等场景把 8 英寸硅片与特色工艺硅片的需求重新拉起,推动高端轻掺抛光片、重掺衬底、功率外延片等高附加值品类进入景气修复窗口。
而在供给侧,硅片制造是一门典型的"研发投入重,投产周期长"的重资产生意。一条 12 英寸硅片产线动辄投资 50 亿元起,扩产周期 18–24 个月,客户认证周期至少 9–18 个月,在某些先进领域甚至要 3–5 年。这意味着即便行业已经进入上行通道,新增供给要形成实际产出,仍需要以年为单位的工程时间。
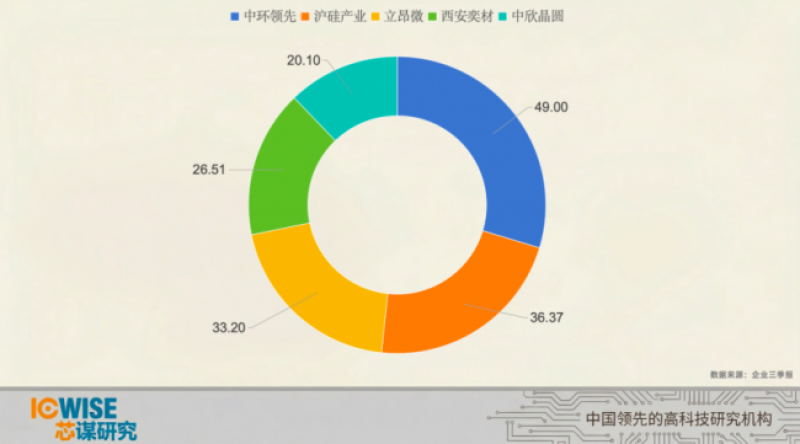
所以未来几年,将是头部国产硅片企业释放产能、抢占份额的黄金窗口期。而从最新三季度披露的数据来看,中环领先在国产硅片企业中的营收规模排名第一,这很大程度上得益于中环领先作为国内唯一具备“全尺寸、全产品应用覆盖”的半导体硅片厂商所形成的优势。
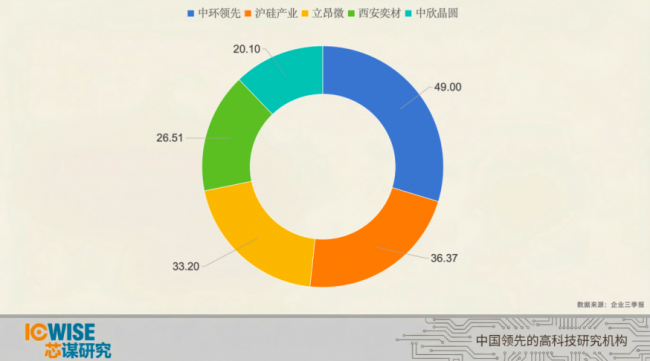
2026年三季度国产硅片厂商营收规模对比(单位:亿元)
下游客户通常需要同时采购多个尺寸、多种工艺、多种加工形态的硅片,单一客户的多元化需求构成了对供应商的"配套能力"考验。对于聚焦单一品类的同行而言,这种配套能力在结构上难以复制,产品矩阵背后往往是几十年的工艺积累、客户认证与产线布局的多重叠加。
这也显著增强了中环领先穿越周期的能力:当某一尺寸或应用陷入下行时,其他品类可形成对冲;当新需求爆发时,如本轮 AI 带动的存储、逻辑硅片放量,新能源车带动的功率硅片回暖,企业也能第一时间通过已有产线接住市场增量。
中环领先率先步入盈利区间海外收入体量占比显著领先
更值得关注的是,中环领先是国产硅片头部企业中,唯一在前三季度实现经营性盈亏平衡、并在Q3单季度率先将经营性净利润转正的企业。
根据今年三季报披露的数据,2026 年前三季度,中环领先实现营业收入 49.0 亿元、同比增长 15%,整体盈亏平衡,且是国内头部半导体硅片企业中率先在当期实现经营性盈亏平衡的。
关键拐点出现在今年第三季度。在国内硅片同业多数仍处于亏损修复期的环境下,中环领先单季度营业收入 18.6 亿元、同比增长 23%,净利润 0.8 亿元。这是公司经营性净利润首次单季度转正,意味着企业已经度过了行业周期底部最艰难的一段,率先步入经营性盈利区间。
中环领先能率先实现盈利,其提前布局、持续拓展的海外业务与国际化供应能力提供了较大的助力。
2026 年前三季度,中环领先境外营业收入 11.4 亿元、同比 +19%,占公司当期总营收约 23%,海外收入体量与占比在国内硅片同业中显著靠前。
公司在新加坡、日本、韩国、欧洲及中国台湾地区建有销售与服务网络,覆盖国际主要半导体客户所在区域。
海外业务的意义不只是收入贡献,更重要的是把产品交付给国际一线客户,接受长期验证。一旦建立起稳定供货关系,这类认证就会成为未来份额竞争中难以被替代的部分。
半导体硅片是重资产、长认证周期、客户粘性极强的产业,收入规模直接决定研发投入强度、新线建设的资金腾挪空间、以及对核心客户供货份额的议价力。在行业上行周期里,先一步实现经营性盈利的企业,往往能把现金流滚动投向更深层次的产品结构升级与产能前置布局,形成"从领先到更领先"的正循环。
这也构成了本次停牌收购的主要背景——中环领先正处于"持续投入期"到"盈利释放期"的关键拐点上,是承接本轮产业上行周期的“前排选手”。
存储、逻辑与特色工艺产品市场份额领先全国化产能布局构筑下一程竞争壁垒
规模与盈利上的领先并非偶然。中环领先的产品矩阵不只是广度上的覆盖——无论是存储、逻辑等主流应用,还是功率、CIS、区熔等特色工艺,公司在这些细分市场上都已经把份额做到了行业前列。
按三季报口径,面向存储和逻辑领域的硅片产品市场份额位居国内第一梯队;面向功率、图像传感器(CIS)等特色工艺产品市场份额保持绝对领先;其中区熔(FZ)硅片市场份额全国第一、全球第二,是国产 半导体硅片厂商中唯一跻身该品类全球头部的中国公司。
值得注意的是,区熔是半导体硅片中工艺壁垒最高、国内厂商最稀缺的工艺路线之一,产品主要用于 IGBT、高压功率器件。而 IGBT 的下游正是新能源汽车、特高压电网、工业控制,是国产替代确定性最强的几条赛道。中环领先把 FZ 区熔做到全国第一、全球第二,对应的是中国 IGBT 产业链"卡脖子"环节的实质性突破。
这份“广度”与“深度”兼具的产品布局,也直接反映在出货结构上——2026 年前三季度公司硅片出货 1,101 MSI、同比 +21%,12 英寸出货 +24%、8 英寸及以下 +18%,不同尺寸各品类同步快速放量。
份额在手、出货放量的同时,中环领先在产能端也已经开启了下一程的布局。
中环领先依托宜兴、徐州、天津、呼和浩特、深圳五大基地协同赋能,公司的全国化产业布局初步形成,产能几乎与国内 fab 聚集区一一对应。五大基地全面达产后,公司 12 英寸硅片产能将达到 210 万片/月、8 英寸达到 140 万片/月,是一个明确对标全球头部厂商的量级规划。
硅片不是"造出来、运过去"的普通工业品,fab 从爬坡到达产,需要与硅片厂就参数指标、缺陷分布、批次稳定性做高频反馈。
五大基地与 fab 聚集区一一对应的布局,让中环领先在未来几年国内晶圆厂大规模扩产的窗口里具备明显的先发优势,也让目前在业内领先的营收规模具备进一步放大的产能底盘。
所以从周期窗口、企业优势到未来发展分析,TCL中环此次停牌收购是一次在产业上行的关键窗口期的加码布局。
一方面,这是上市公司把旗下正处于上行周期拐点、且已经单季度业绩转正的硅片龙头资产更深入地融入公司整体业务中,让后续资源、管理与研发投入能够更顺畅地统合;另一方面,这也将助力中环领先在产业窗口期获得更强的资本与管控支持,加速从"国内领先"向"全球头部厂商"方阵完成跃升。